In de blog over de concept-Zelfstandigenwet keken we naar de hoofdlijnen van de voorgestelde ‘veilige haven’. Maar in het complete wetsvoorstel en de toelichting zitten veel meer specifieke regels en valkuilen verborgen. Denk aan de verplichting van een btw-nummer voor vrijgestelde onderwijsdiensten, de vergelijking met werknemers in loondienst, of de vraag wat er gebeurt als je langere tijd een zwangerschapsverlof of een heel schooljaar overneemt.
Hieronder vind je een uitgebreide reeks nieuwe, kant-en-klare reactiepunten. Ze zijn zo geschreven dat je ze direct kunt kopiëren en plakken in het consultatieformulier voor jouw reactie op de internetconsultatie Zelfstandigenwet (reageren kan tot en met 29 oktober 2026).
Of wij tegen de zelfstandigenwet zijn? Zeker niet! Het is een grote stap in de goede richting. Echter, zoals de wet nu is, geeft hij nog niet de gewenste duidelijkheid vooraf, maar dat kan wel. Wil je jouw stem laten horen? Hieronder vind je de gebundelde, geconsolideerde reactiepunten. Dubbelingen tussen algemene principiële punten en specifieke onderwijsvragen zijn hierin samengevoegd tot krachtige, volledige argumenten.
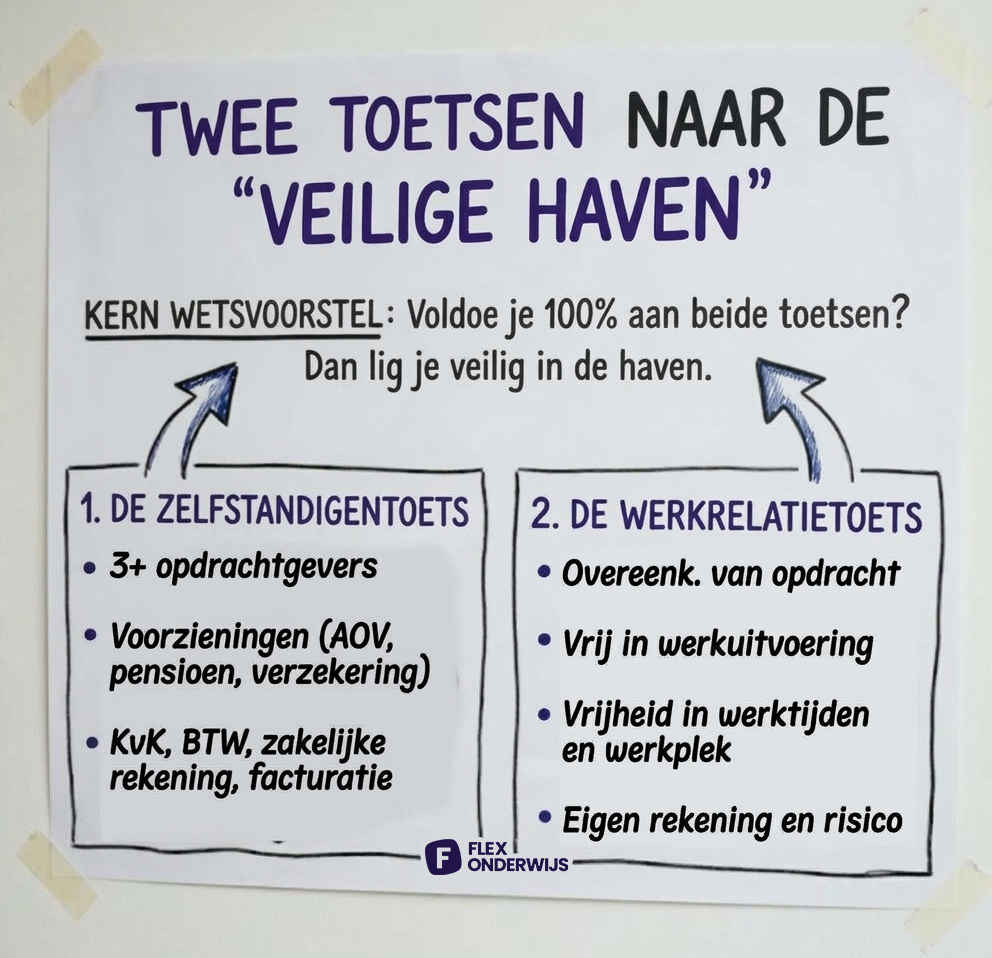
Je kunt onderstaande teksten direct kopiëren en indienen via de Internetconsultatie Zelfstandigenwet (uiterlijk 29 oktober 2026).
Reactiepunt 1: Zet de ondernemer centraal en schrap de werkrelatietoets bij gebleken ondernemerschap
Het knelpunt: De wet redeneert vanuit het risico op werknemerschap. De werkrelatietoets is bedoeld om kwetsbaren te beschermen, maar staat ondernemerschap in de weg voor wie de zelfstandigentoets al heeft gehaald (3 opdrachtgevers, verplichte voorzieningen, KvK, facturatie).
Tekst voor je reactie:
“De wet redeneert primair vanuit het risico op werknemerschap in plaats van vanuit de bewuste keuze voor zelfstandig ondernemerschap. De werkrelatietoets beschermt wie geen bescherming vraagt. Wie aantoonbaar voldoet aan de zelfstandigentoets – en dus beschikt over meerdere opdrachtgevers, eigen voorzieningen en een strakke administratie – heeft zijn ondernemerschap al bewezen. Ik verzoek om de werkrelatietoets te laten vervallen voor wie aan de zelfstandigentoets voldoet, dan wel de bewuste en uitdrukkelijke keuze van de werkende een volwaardige, eigen plek te geven in de beoordeling.”
Reactiepunt 2: Schep duidelijkheid over verplichte voorzieningen en voorkom dubbele lasten
Het knelpunt: De hoogte van het verplichte minimumbedrag aan voorzieningen staat nog niet vast. Daarnaast is onduidelijk wat er gebeurt met leraren die deels in loondienst werken en daar pensioen (ABP) of AOV opbouwen, of met zelfstandigen die een eigen ondernemersreserve opbouwen.
Tekst voor je reactie:
“Het verplichte minimumbedrag voor voorzieningen is nog niet vastgesteld, waardoor vooraf geen zekerheid bestaat. Ik verzoek de regering dit bedrag vóór parlementaire behandeling vast te stellen. Laat daarnaast pensioenopbouw en AOV-dekkingen die via een deeltijddienstverband in het onderwijs lopen, expliciet meetellen voor dit criterium om dubbele lasten te voorkomen. Neem tevens een aantoonbare ondernemersreserve (zoals een zakelijke buffer op een spaarrekening) op als geldige voorziening.”
Reactiepunt 3: Bied werkbare regels voor (her)starters en deeltijd-ondernemers
Het knelpunt: Drie opdrachtgevers halen in het eerste jaar is voor een startende invalleraar niet realistisch, omdat men vaak start met één langere vervanging. Dat geldt ook voor wie deeltijds onderneemt naast een deeltijdbaan in loondienst.
Tekst voor je reactie:
“Voor startende zzp’ers in het onderwijs is de eis van drie opdrachtgevers in het eerste jaar niet realistisch. Ik stel voor om bij starters en herstarters in het eerste kalenderjaar een ingroeiregeling te hanteren waarbij enkel de basisvoorwaarden en voorzieningen worden getoetst. Pas voor deeltijd-zelfstandigen het criterium van drie opdrachtgevers naar rato toe op basis van het aantal gewerkte uren als zelfstandige, of laat een deeltijddienstverband meetellen in het totaal.”
Reactiepunt 4: Pas de definitie van ‘opdrachtgever’ aan voor schoolbesturen en intermediairs
Het knelpunt: Veel scholen vallen onder één overkoepelend stichtingsbestuur. Wie op vijf verschillende scholen van dezelfde stichting werkt, heeft voor deze wet slechts één opdrachtgever. Bij inhuur via een tussenpersoon (intermediair) geldt het bureau als enige opdrachtgever, ongeacht het aantal scholen.
Tekst voor je reactie:
“In het onderwijs vormen afzonderlijke scholen binnen één bestuur eigenstandige werkplekken met een eigen directeur en team. Ik vraag u om voor de zelfstandigentoets te kijken naar het niveau waarop de opdracht feitelijk wordt afgesproken en uitgevoerd (de schoollocatie/decentrale inhuur) in plaats van het juridische bestuur. Bij tussenkomst verzoek ik uit te gaan van het aantal feitelijke eindklanten (scholen) waarvoor is gewerkt.”
Reactiepunt 5: Uitzondering btw-nummer bij onderwijsvrijstelling
Het knelpunt: De wet eist een actief btw-nummer als basisvoorwaarde voor de zelfstandigentoets. Zelfstandigen die uitsluitend diensten leveren onder de wettelijke onderwijsvrijstelling beschikken niet altijd over een actief btw-identificatienummer voor facturatie.
Tekst voor je reactie:
“In de Memorie van Toelichting wordt bij het criterium ‘eigen facturatie’ terecht rekening gehouden met btw-vrijgestelde prestaties, maar bij de verplichting voor een btw-identificatienummer ontbreekt deze nuance. Zelfstandigen in het onderwijs leveren veelal diensten die onder de onderwijsvrijstelling vallen. Ik verzoek om voor het btw-nummer dezelfde uitzondering op te nemen voor prestaties die zijn vrijgesteld van btw.”
Reactiepunt 6: Helderheid over lesroosters, overleg en professionele autonomie
Het knelpunt: Een lesrooster is gebonden aan tijd en plaats. Bijeenkomsten voor overdracht, ouderavonden of afstemming met de intern begeleider zijn noodzakelijk voor het onderwijs, maar mogen niet door een toetser worden gezien als ‘werkgeversgezag’.
Tekst voor je reactie:
“In het onderwijs hebben ook leraren in loondienst van nature een hoge professionele autonomie. Het vergelijken van de vrijheid van een zelfstandige met die van een werknemer is daarom geen zuivere maatstaf; de vraag moet zijn of er aantoonbaar buiten werkgeversgezag wordt gewerkt. Bevestig expliciet dat de deelname aan noodzakelijk overleg (zoals overdracht of oudergesprekken) en het werken binnen wettelijke onderwijskaders vallen onder het behalen van het afgesproken resultaat en géén indicaties vormen voor een gezagsverhouding.”
Reactiepunt 7: Sluit aan bij de realiteit van invalopdrachten (Eigen rekening en risico)
Het knelpunt: ‘Eigen rekening en risico’ wordt in de wet uitgelegd via resultaatsverplichtingen en financiële aansprakelijkheid. Bij onderwijs en langdurige vervangingsopdrachten (zoals zwangerschapsverlof) is een hard ‘resultaat’ niet af te bakenen.
Tekst voor je reactie:
“Het criterium ‘werken voor eigen rekening en risico’ is sterk gericht op harde resultaatsverplichtingen, wat niet past bij dienstverlenende beroepen als het onderwijs. Verduidelijk in de toelichting dat een vergoeding per lesdag of lesblok – waarin onbetaalde voorbereiding, nakijkwerk en de verantwoordelijkheid voor het klasmanagement zijn inbegrepen – kwalificeert als werken voor eigen rekening en risico. Erkent u daarnaast dat langdurige invalopdrachten (zoals zwangerschapsverlof) een eigen dynamiek kennen en verduidelijk hoe deze buiten dienstbetrekking kunnen worden uitgevoerd.”
Reactiepunt 8: Voorkom reflexwerking en regel afstemming met de Belastingdienst
Het knelpunt: Wie buiten de ‘veilige haven’ valt, valt terug op de holistische toets (art. 7:610 lid 1 BW). In de praktijk zullen opdrachtgevers de ‘veilige haven’ echter als harde eis stellen. Bovendien biedt de wet geen binding vooraf en sluiten burgerlijke en fiscale regels (fictieve dienstbetrekking van tussenkomst) niet op elkaar aan.
Tekst voor je reactie:
“Om te voorkomen dat de ‘veilige haven’ in de markt als een verplichte eis gaat fungeren, verzoek ik expliciet in de wettekst op te nemen dat het niet voldoen aan lid 2 géén vermoeden van een arbeidsovereenkomst oplevert. Zorg daarnaast voor een bindende toets vooraf (zoals een goedgekeurde webmodule) en regel dat wie burgerrechtelijk aan de zelfstandigentoets voldoet, automatisch wordt vrijgesteld van de fiscale fictieve dienstbetrekking van tussenkomst.”
Reactiepunt 9: Voorkom een wet met overdaad aan uitzonderingen en stapeling van regels
Het knelpunt: Vóór de beoogde inwerkingtreding van de Zelfstandigenwet per 1 januari 2028, treedt per 1 januari 2027 al het rechtsvermoeden bij een laag uurtarief in werking. Daarnaast heeft de wet zoveel uitzonderingsregels nodig dat het de vraag is of dit het juiste instrument is.
Tekst voor je reactie:
“Als een algemene wet zoveel uitzonderingsregels (concerns, intermediairs, tijd- en plaatsgebonden werk) nodig heeft om werkbaar te zijn, dreigt zelfstandigheid een ‘status voor de elite’ te worden die alleen haalbaar is voor wie over veel netwerk en kapitaal beschikt. Ik vraag bovendien aandacht voor de stapeling met het rechtsvermoeden bij een laag uurtarief (1 januari 2027). Scheep de markt niet op met opgestapelde regels, maar kies voor een robuust en eenvoudig kader dat aansluit bij de realiteit van de onderwijsarbeidsmarkt.”
Hoe dien je jouw consultatiereactie in?
- Ga naar de officiële pagina van de Internetconsultatie Zelfstandigenwet.
- Kopiëer de gewenste tekstblokken uit dit artikel, pas eventueel persoonlijke details aan en verstuur je reactie uiterlijk op 29 oktober 2026.